AI算力的下一道门槛:不是芯片,而是电力、内存与供电架构
2026年8月,乌兰察布远景星河基地投产。这座建筑体量约12万平方米、相当于20个标准足球场的数据中心,以百万卡并行、百万P算力规模,成为全球Token产出能力最强的单体AI数据中心,刷新了中国AI基础设施密度纪录。几乎同一时间,日本生命保险拟以130亿美元进入数据中心融资,Bell Canada把萨斯喀彻温省的主权AI容量规划推向1.2GW,瑞银则把2027年全球AI资本开支预期抬到约1.4万亿美元。几个看似分散的信号指向同一条主线:AI数据中心的扩张,正在从芯片、服务器和模型训练,外溢到电力、内存、制冷、备电、供电架构与资本结构。通信算力网络,开始进入能源约束周期。
乌兰察布星河基地的关键词不只是“百万卡”“百万P”,还有“超高比例绿电直连”。这说明单体AI数据中心的竞争维度已经变化:过去比的是GPU集群规模、网络带宽和模型效率,现在还要比电从哪里来、如何接入、如何散热、如何把单位Token成本压下去。远景科技集团创始人张雷希望把Token做到“像土豆一样便宜”,这个目标能否成立,最终取决于真实需求与长期系统成本,而不是单点算力峰值。
这些数据中心内部,成排机柜与供电、制冷系统共同构成一台持续运转的“能源机器”。
资本端已经先一步作出反应。日本生命保险计划投入130亿美元用于数据中心融资,说明长期资金开始把AI基础设施视为可配置的另类资产。Bell Canada的路径更具运营商特色:它在萨斯喀彻温省先规划300MW,再追加900MW,合计目标达到1.2GW;项目由合作伙伴开发天然气发电,采用闭环冷却减少用水,首阶段预计2027年上半年上线。TD Cowen分析师Vince Valentini认为,Bell在加拿大主权AI市场具备先发优势,因为它并不亲自购买芯片、不直接做GPU即服务,而是提供数据中心“外壳”,把空间租给租户,同时保留协助算力销售的能力。
这给通信行业一个清晰提示:运营商不一定非要成为算力芯片买家,但可以成为电力、机架、制冷、网络和调度的组织者。国内运营商在“东数西算”枢纽、智算中心上的布局,也正在从连接提供者向算力基础设施运营者延伸。区别只在于,谁能把能源获取、供电架构和长期资本结合得更稳。
二、资本开支的“内存税”:AI成本表正在被重估瑞银的数据把另一条压力线摆到了台面上:2026年全球AI资本开支预计接近1万亿美元,2027年进一步升至约1.4万亿美元。更关键的是增量来源。瑞银估算,内存相关开支将从2025年的710亿美元飙升至2026年的3670亿美元,2027年达到9230亿美元;其余AI相关成本预计2026年为6310亿美元,2027年回落至5250亿美元。也就是说,2026年内存成本上涨贡献了约60%的AI资本开支增量,而到2027年,内存成本增幅甚至将超过AI资本开支的全部净增量,市场因此将其概括为“九成增量来自内存涨价”。
这意味着,AI基础设施的BOM结构正在被重新定价。过去行业习惯把资本开支压力归因于GPU和服务器,如今内存成为最大变量之一。对云厂商、运营商和算力租赁方而言,成本模型不能只盯芯片采购价,还要看高带宽内存、存储层级、数据流动效率以及服务器整机成本如何传导。AI服务要走向规模化,单位Token成本必须下降,但内存、电力和供电系统的成本曲线却在反向施压。
三、用电侧信号:互联网数据服务增速远超全社会电力系统比舆论更早感知到AI负荷。2026年8月,全社会用电量达到10332亿千瓦时,同比增长1.7%;用电负荷创历史新高,达到15.6亿千瓦,较上年最大负荷高出4969万千瓦。1—8月,全社会用电量累计71730亿千瓦时,同比增长4.3%。其中,第三产业里的互联网数据服务用电量在8月达到102亿千瓦时,同比增长37.9%;1—8月累计695亿千瓦时,同比增长42.5%。充换电服务业同样高增,8月用电量172亿千瓦时,同比增长51.2%。
这些数字说明,数据中心和算力服务不再是电力系统里的边角负荷。与此同时,高技术及装备制造业用电也保持较快增长,8月计算机通信设备制造业用电增长7.5%,电气机械增长12.3%。AI带动的并不只是机房内部功耗,还会通过服务器、电源、制冷、电力电子设备等链条,向制造业用电传导。
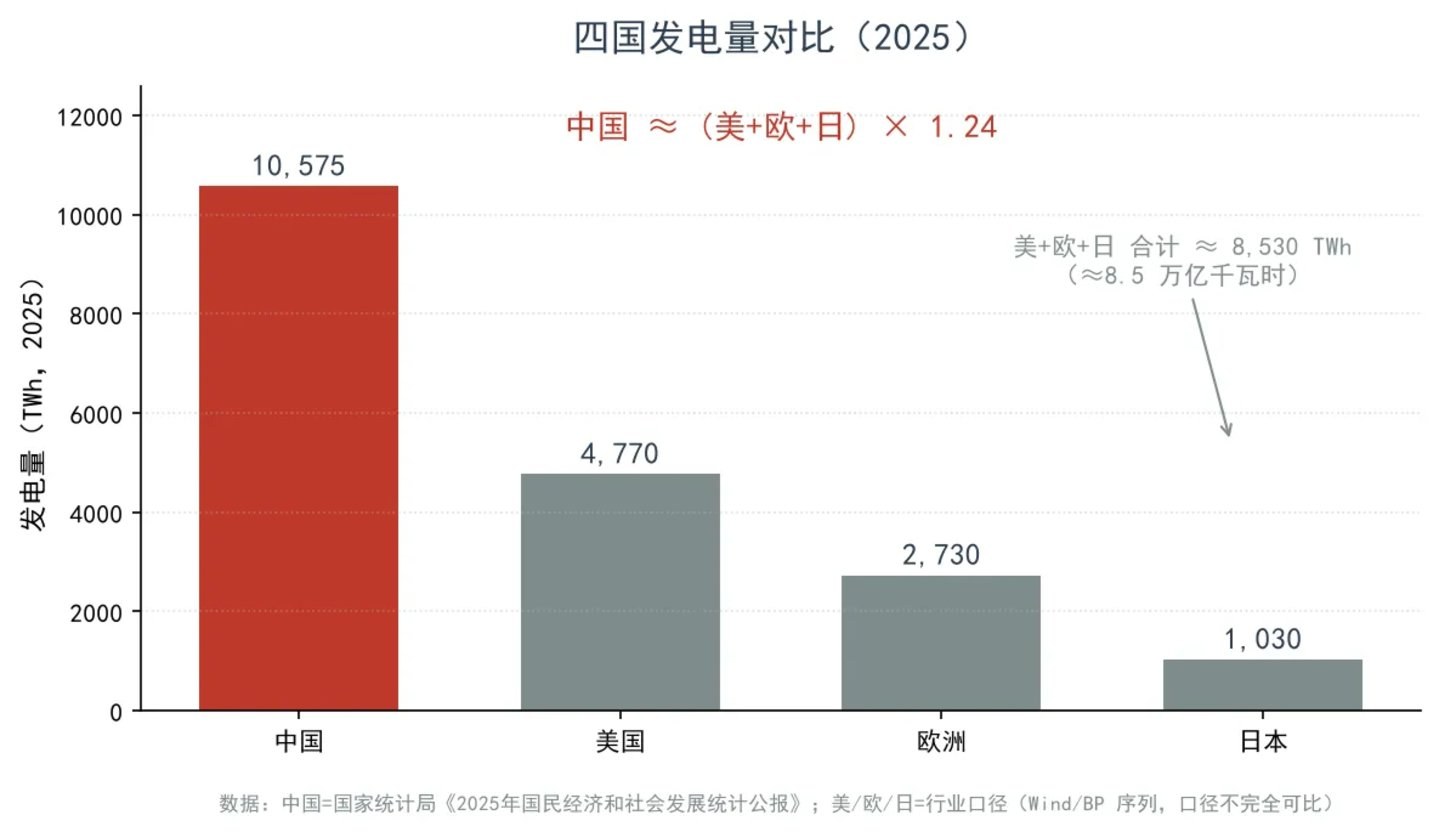
中国在总量上并非没有底气。2025年中国发电量约10.58万亿千瓦时,同比增长4.8%,规模已超过美国、欧洲、日本合计,量级上高出约两成四。尽管统计口径不完全可比,但总量优势是事实。
问题在于结构。数据中心不会平均分布,它会向算力需求集中、电价有优势、气候适宜、时延可控的地方聚集。乌兰察布年均气温4.3℃、绿电占比67%、到北京时延约2.1毫秒,天然适合承载AI训练和部分推理。但一旦局部枢纽的电力、土地、通道被占满,负荷就无法像普通工厂那样整体搬走。总量够,不代表每个节点都够;通道卡住,局部就会成为硬约束。这和疆煤外运、大秦线运力瓶颈是同一种逻辑:不是资源没有,而是资源与负荷之间的空间错配。
四、备电与供电:柴发先放量,800V直流把安全推到台前AI数据中心对可靠性的要求,首先体现在备用电源。潍柴动力披露,2026年上半年数据中心柴发销量突破1400台,已高于2025年全年总量;产品面向全球销售,市场分布较均衡,未形成对单一区域或客户的依赖。公司预计今年和明年柴发业务仍将高速增长。这说明,随着全球数据中心建设提速,备用电源已经从配套设备变成一门快速扩容的生意。算力可以调度,但数据中心不能轻易断电,柴发、储能、UPS和电力保护系统的重要性随之上升。
更深层的变化发生在供配电架构。AI训练与推理集群正把单机柜功率从过去的10—30kW推向100kW甚至更高,传统交流供电在电流增大、铜缆数量增加、配电空间占用和能效优化上日益吃力。800V直流因此被推到舞台中央:提高传输电压可以降低线路电流,减少导体损耗和配电复杂度,缩短电源转换链路,并为高功率GPU和AI加速器提供更适配的供电基础设施。
但800V直流的核心难题不是效率,而是安全。施耐德电气中国中心电源解决方案研发总监徐康指出,决定弧闪风险的并不是800V这个电压数字,而是系统架构对故障能量的管理能力。传统弧闪分析主要基于交流系统或传统直流系统,假设故障电流在故障期间保持稳定,采用稳态短路电流计算;而在800V直流AI数据中心中,故障电流受电力电子变换器、电容储能和主动限流控制影响,呈明显动态变化,弧闪能量往往集中在故障发生后的前几毫秒。继续沿用稳态模型,可能无法准确反映真实故障过程。
这项判断把行业讨论从“效率故事”拉回“安全工程”。机柜级架构通过缩短直流母线、降低系统储能、快速隔离故障区域,有助于从架构层面压低潜在弧闪能量;集中式架构则面临不同的故障能量管理挑战。未来标准化需要建立适用于电力电子系统的故障模型、基于系统架构的风险评估方法,以及统一的仿真和实验验证体系。换句话说,800V直流能否规模化,不取决于“电压高了要不要加保护”,而取决于系统能否在故障最初几毫秒内约束能量。安全设计必须前移,否则风险会在架构层面被固化,后期补救成本极高。
五、电算协同:柔性分档与制度接口阿里云全球数据中心总经理王朝阳有一个判断:中国不缺电力总量,缺的是把电和算力捏到一起的协同。数据中心并非传统意义上的刚性负荷,它可以配储能、有备用电源兜底,部分任务可以后延,甚至调度到其他机房执行。但柔性不是无限的。《关于促进人工智能与能源双向赋能的行动方案》提出,依据算力任务类型对算力设施实施分类管理。训练任务、离线批处理在缺电时可以缓、可以挪;在线推理受时延约束,夜里电价再低,也不能把一次对话请求扔到两千公里外去算。柔性是一档一档的,任务越实时,可调空间越小。
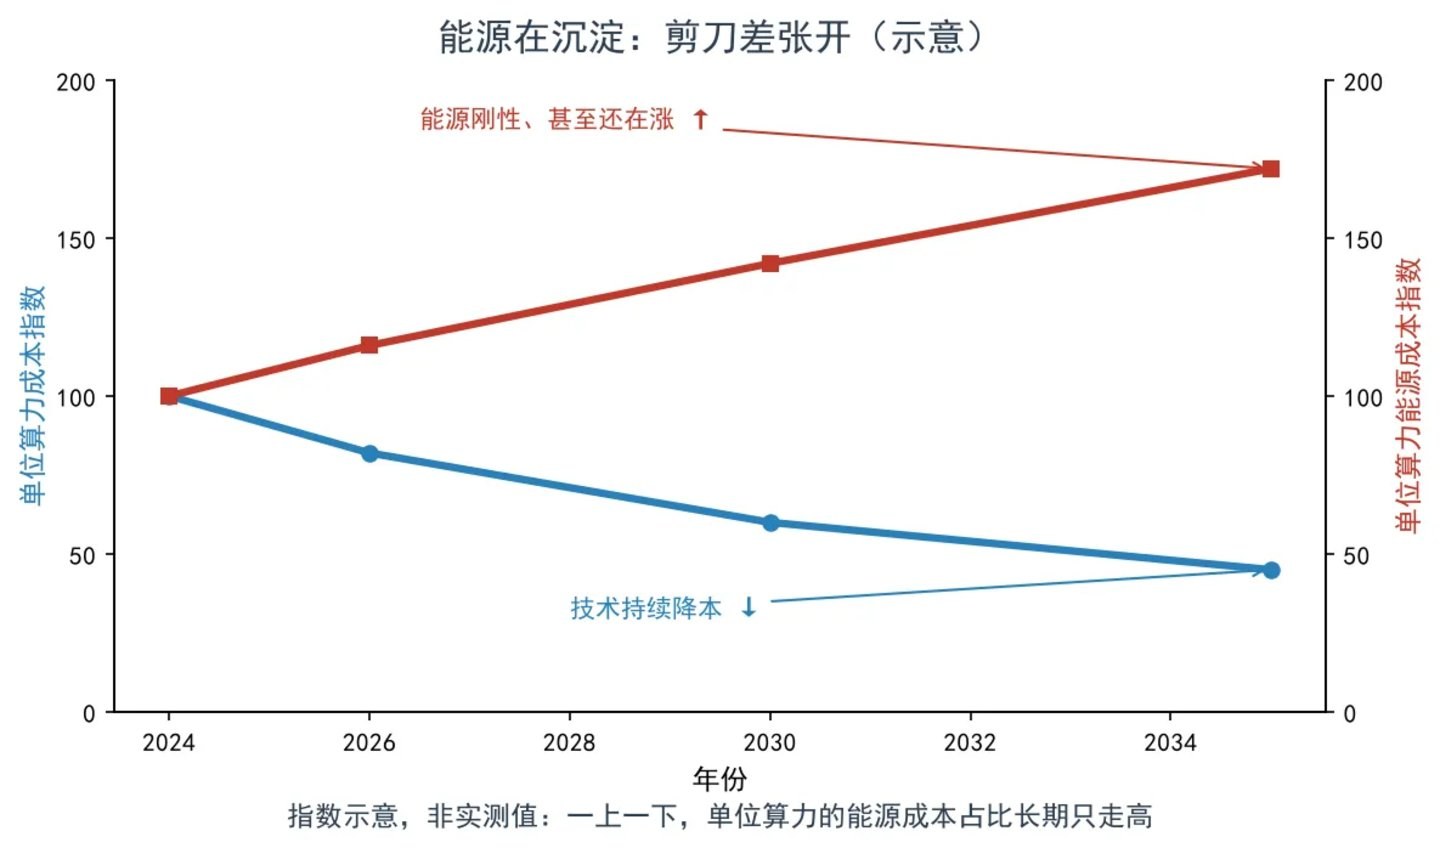
成本结构同样需要拆开看。如果把服务器、网络等IT硬件统算,电力约占AI总成本的10%;如果只算基础设施,电力占比可达到六成量级。长期看,算力与芯片遵循技术降本曲线,单位算力成本向下;能源升级却相对刚性,单位算力的能源账单向上。两条曲线像剪刀一样张开,能源在总成本中的权重会越来越重。
信通院数据显示,2024年中国数据中心用电1660亿千瓦时,占全社会用电1.68%;按中等增速,到2030年这一占比可能接近3%,接近翻倍。政策层面已经开始搭建接口。2026年4月,国家发展改革委、国家能源局、工业和信息化部、国家数据局四部门印发《关于促进人工智能与能源双向赋能的行动方案》,提出到2027年初步构建能源保障体系,到2030年清洁能源供给保障能力达到世界领先;鼓励算力设施配构网型储能、开展绿电直连、参与电能量与辅助服务市场交易,甚至鼓励申报基础设施领域REITs。
但配储能并不能解决根本问题。储能是备电,是计划式的峰值管理;算力需求却随市场波动。真正的出路,是发电侧、电网侧、负荷侧之间形成动态平衡,用AI参与调度和运营,算出全局最优成本。电力行业要稳定、计划式供给,算力企业要灵活、市场化响应,两者找到中间状态的过程,就是下一阶段产业瓶颈所在。
六、通信算力网络进入能源约束周期把上述信号合在一起看,AI数据中心扩张的约束条件已经变了。芯片决定算力上限,内存决定资本开支弹性,电力决定选址与扩容节奏,制冷和备电决定可靠性,800V直流等供电架构决定单机柜功率密度还能走多远,电算协同则决定整个系统能否以更低成本运行。
通信行业过去习惯把网络视为连接层,把数据中心视为承载层。但在能源约束周期里,算力网络必须是电力、网络、制冷、供电、调度和资本的组合工程。运营商的优势不只在光纤和站址,还在电力接入、运维体系、政企客户和长周期投资能力;云厂商和AI企业的优势在负载调度、模型优化和需求弹性。谁能把这些能力组织起来,谁就可能在下一阶段算力服务中拿到定价权。
中国有发电总量优势,也有绿电、气候和时延条件各异的枢纽节点,但局部协同、供电安全、内存成本和长期资本效率仍是现实考验。Token能不能“像土豆一样便宜”,不会只由模型决定,而会由一整套能源与算力协同系统决定。AI基础设施的下一场竞争,已经不在芯片单点,而在电力、内存与供电架构构成的系统战场。
股票配资公司平台提示:文章来自网络,不代表本站观点。